+62 819-9411-3479
立即致电
在开展进口业务前,企业必须确保已具备完整的商业法律资质,并与国家海关管理系统完成对接。未能满足这些基础要求可能导致进口文件被拒,或导致货物在港口被滞留
1.1 商业识别号 (NIB) 与进口识别号 (API)
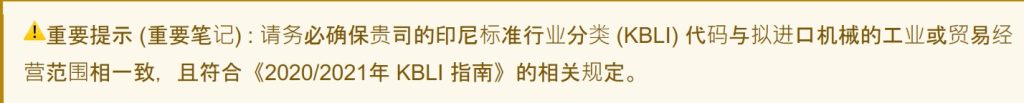
根据关于风险准入许可的 2021年第5号政府条例 (PP 5/2021),凡拟开展进口业务的商业实体,均必须持有商业识别号 (NIB)。在现行风险审批系统 (OSS RBA) 下,NIB 自动兼具以下法定职能
1.2 海关登记与系统对接
海关识别号 (NIK) 现已随商业识别号 (NIB) 的签发同步自动激活 。然而,进口商仍务必确保 NIB 已与印尼海关使用的两大核心系统完成有效对接:
第二部分:货物归类 (HS 编码) 与关税
准确确定货物归类编码是整个进口流程中最关键的环节。HS 编码判定错误不仅可能引发海关罚款,还可能导致货物在港口面临无限期的滞留风险。\
2.1 《2022年印尼海关税则》(BTKI 2022)
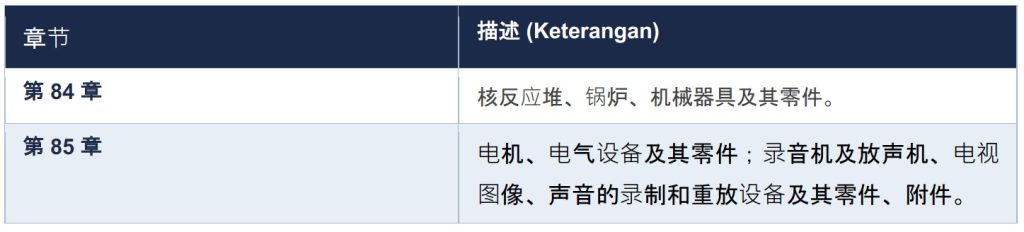
进口货物归类的主要法律依据是 2022年第26/PMK.010/2022号财政部条例。该条例规定了货物归类系统及进口货物的关税征收标准。工厂机械通常归类于以下品目:
法律确定性建议:商品归类预裁定 (PTKB) 强烈建议进口商在货物发运前,以书面形式向印度尼西亚海关总署 (DJBC) 提交“商品归类预裁定 (PTKB)”申请,以确保所使用的 HS 编码具有法律确定性。此外,您也可以直接咨询在工厂机械进口合规领域拥有丰富经验的 MyLegal 团队,我们将为您提供全方位的专业支持。
2.2 中国-东盟自贸区 (ACFTA) 优惠关税待遇 (Form E)
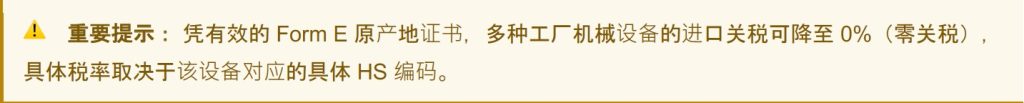
由于货物原产于中华人民共和国,进口商可以申请享受中国-东盟自由贸易区 (ACFTA) 框架下的优惠税率待遇。如需享受此项优惠,进口商必须提交以下证明文件:
第三部分:进口环节税收义务 (PDRI)
除关税外,每项进口业务均需缴纳进口环节税 (PDRI)。在印度尼西亚海关总署 (DJBC) 签发“提 货批准书” (SPPB) 之前,必须结清所有税收义务。SPPB 是准许货物从海关监管区合法提离的 官方授权文件。
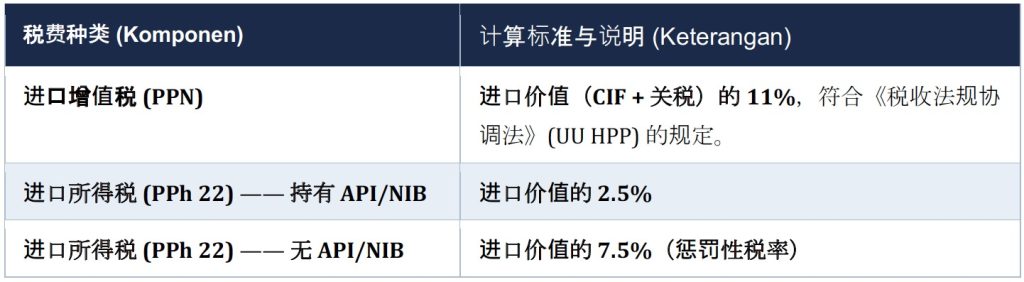
3.1 进口环节税收构成摘要
3.2 进口增值税 (PPN)
Be根据关于税收法规协调的 2021 年第 7 号法律 (UU HPP),现行标准增值税率为 11% . 进口增值税的计税基础 (DPP) 按“进口价值”计算,该价值由以下各项相加所得:
3.3 进口所得税 (PPh 22)
对于持有有效 API(现已整合至 NIB)的企业,进口所得税率通常为进口价值的 2.5% . 相反,未持有有效 API/NIB 的进口商将被征收高达 7.5% 的三倍税率,该税率性质上属于对行政不合规行为的惩罚性税率
3.4 增值税免税设施:增值税免税证明 (SKB)
对于进口符合资本货物定义并直接用于生产流程的工厂机械设备的进口商,可申请**“进口增值税免税证明” (SKB) 优惠. SKB 的申请需向税务总局 (DJP) 提交,且务必在货物抵达印尼之前办理完毕.
⚠重要提示 (重要笔记): 由于增值税免税证明 (SKB) 的办理涉及一定的审批周期,强烈建议您尽早提交申请。最理想的操作时机是在与中国供应商签署采购合同的同时,或在合同签订后立即开展相关手续。
第四部分:技术要求与禁限类许可 (Lartas)并非所有机械设备均可自由进口。部分特定机械受相关部委或技术机构制定的“禁止与限制” (Lartas) 条款约束。凡违反 Lartas 规定的行为,均可能导致货物被拒绝进入印尼关境.
4.1 通过 INSW 门户网站进行禁限类 (Lartas) 查询首要步骤是务必在印尼国家单一窗口 (INSW) 官方网站 (www.insw.go.id) 查询机械设备的 HS 编码 . 该门户网站将自动显示所有适用的“禁止与限制” (Lartas) 要求,包括各相关部委签发的准入许可文件4.2 非新资本货物 (BMTB) 进口批准若拟进口的机械为二手设备(非新设备),其进口流程受更严格的法律约束. 进口商在货物从中国发运前,必须满足以下要求:• 非新资本货物 (BMTB) 进口批准 (PI) —— 由印尼贸易部签发.• 装船前检验报告 (LS) —— 由授权检验机构在中国境内发运前完成检验并出具
4.3 印尼国家标准 (SNI) 与职业健康安全 (K3)部分特定类别的机械(尤其是机电设备)可能被要求强制符合印尼国家标准 (SNI). 此外,机械的技术规格必须符合印尼劳动法中关于“职业健康与安全” (K3) 的监管规定.
⚠重要提示 (重要笔记) : 在下达商品订单之前,请务必通过印尼国家标准总局 (BSN) 的官方网站 (www.bsn.go.id) 核实强制性印尼国家标准 (SNI) 产品清单
第五部分:政府激励措施 —— 投资部 (BKPM) 免税清单 (Masterlist)印度尼西亚政府提供多种财税优惠政策,旨在鼓励制造业投资。对于处于新厂建设或产能扩充阶段的企业,特定的激励计划可大幅降低机械设备的进口成本。机械进口关税豁免 (Masterlist) 通过印尼投资部/投资协调委员会 (BKPM),持有投资许可的企业可以申请用于工业建设或发展的机械设备进口关税豁免。该项设施被称为 “免税清单” (Masterlist)。在开展进口业务前,企业必须向政府提交拟进口机械清单并获得批准。该设施的法律依据源于现行投资法律及关于投资便利化的政府条例。• 适用对象:外资投资公司 (PMA) 及内资投资公司 (PMDN) 均可申请;• 用途限制:所申请的机械必须直接用于生产流程,不得用于转售;• 申请途径:申请需通过 OSS 系统提交,并由投资部 (BKPM) 进行审批
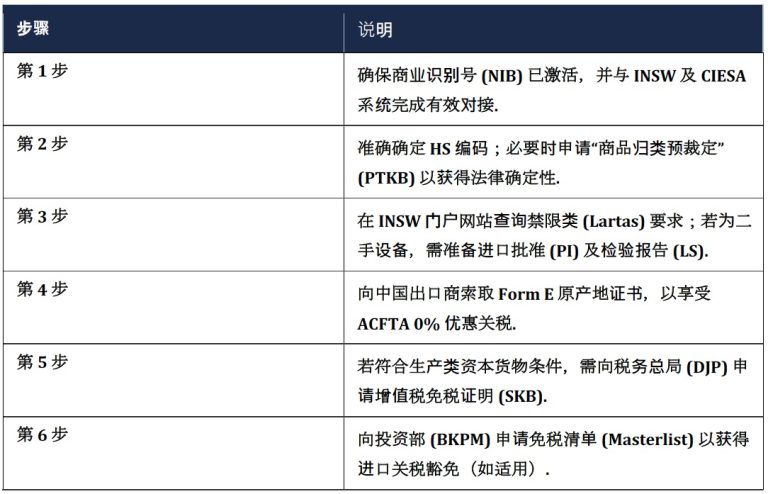
进口流程概要表
结语
从中国进口工厂机械至印尼是一个涉及贸易、海关、税务及技术标准等多重监管流程的系统性工程 。整个流程的成功,不仅取决于严谨的文件准备和充分的法律理解,更依赖于企业内部团队与物流伙伴及专业顾问之间的高效协作 。 通过优化利用印尼政府提供的各项优惠政策——如 ACFTA 框架、增值税免税 (SKB) 以及投资部 (BKPM) 的免税清单 (Masterlist)——企业能够显著降低进口成本,从而提升整体运营竞争力 。 针对更为具体的法律问题,我们建议商业主体直接咨询印尼当地资深的律师、法律顾问或在海关总署注册的报关行代理 (PPJK)
WhatsApp us